На текущий момент из-за массы неопределенностей, складывающихся в судоходной отрасли, судовладельцы не спешат расставаться со стареющим тоннажем. По этой причине, утилизационный бизнес переживает не лучшие времена.
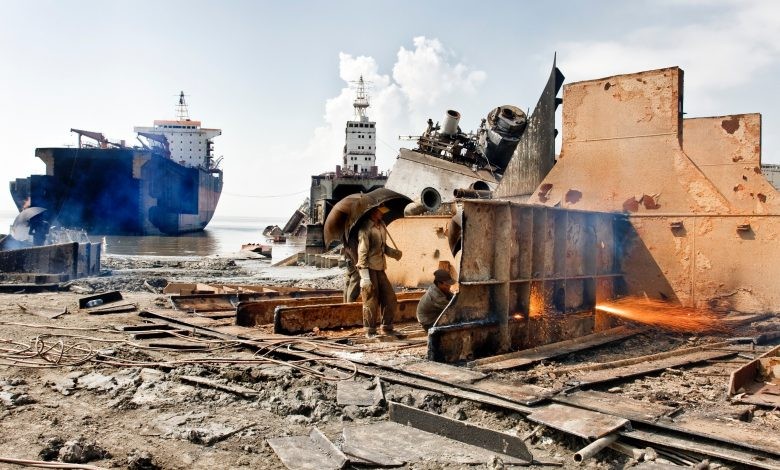
По мнению аналитиков Clarksons Research, за первые девять месяцев 2026 года было продано на слом всего 273 судна водоизмещением 5,5 млн тонн, что эквивалентно примерно 8 млн тонн дедвейта, что на 13% ниже прошлогодних показателей и на 60% ниже среднего показателя за 2000-е и 2010-е годы.
Их подсчеты свидетельствуют, что на протяжении пяти лет подряд ежегодно списывалось менее 0,5% мирового тоннажа флота, что даже ниже, чем во время суперцикла 2006-08 годов и самой продолжительной депрессии такого рода с начала 1970-х годов.
В этих обстоятельствах не приходится удивляться, что более 340 млн тонн судов в настоящее время имеют возраст не менее 20 лет, что на 90% больше, чем за пять лет, и составляет почти 20% мирового флота по сравнению с 12% в 2021 году.
Возрастной тоннаж в объеме 150 млн тонн оценивается в 25 лет и более, что на 75% больше, чем за пять лет, в то время как рекордным 68 млн тонн уже исполнилось 30 лет.
Более 340 млн тонн тоннажа имеют возраст не менее 20 лет, что на 90% больше, чем за пять лет.
Тенденция особенно очевидна на примере танкерного флота: 22% вместимости в настоящее время старше 20 лет, по сравнению всего с 8% пять лет назад.
На контейнерных перевозках эта доля удвоилась и достигла 16% несмотря на то, что объем заказов превышает 40% от существующего парка.
Для сравнения, только 12% мощностей сухогрузов и 10% тоннажа СПГ имеют возраст более 20 лет.
Рекордные ставки фрахта делают не привлекательными заманчивые предложения индийских утилизаторов: цены на судовой лом в этом году выросли на 20-25%.
Но согласно индексу ClarkSea, в минувшую пятницу средние ставки фрахта достигли очередного исторического максимума в 84 951 доллар в день, что удерживает старый флот на плаву.
Согласно последней оценке рынка вторичной переработки, проведенной компанией Clarksons, с начала года было продано всего 8,4 млн тонн тоннажа, предназначенных для утилизации.
В отчете отмечается сохраняющийся интерес покупателей в Бангладеш и Пакистане, в то время как индийские переработчики предпочитают специализированный тоннаж.
У переработчиков есть возможности и желание покупать, но у судовладельцев по-прежнему есть доходы от перевозок.
Таким образом, сохраняется рынок продавца.